Rabobank-Prognose: Geflügel boomt – doch der Wettbewerb wird härter
12 November 2026
Agribusiness
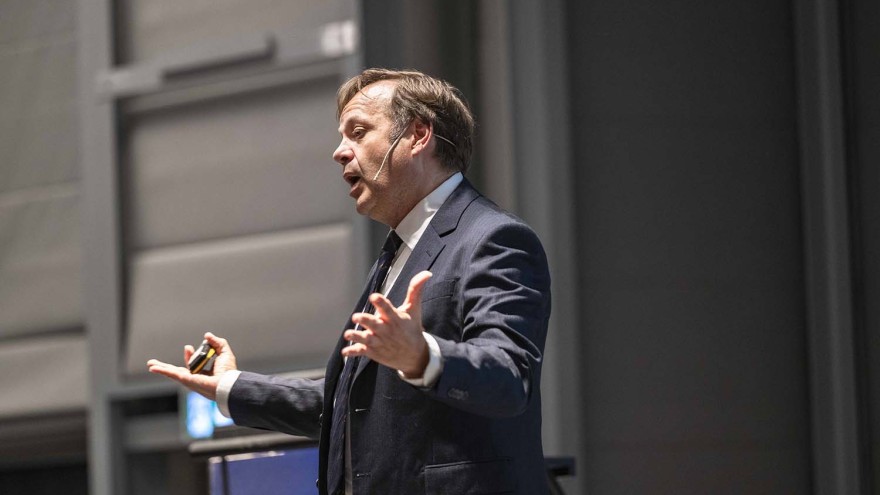
Die weltweite Nachfrage nach Geflügelfleisch wächst stärker als die nach Schweine- und Rindfleisch. Doch Rabobank-Experte Nan-Dirk Mulder warnt vor Überproduktion, Preisdruck und einer Verlagerung der Geflügelproduktion innerhalb Europas. Besonders für nordwesteuropäische Geflügelhalter könnte der Wettbewerb härter werden.
Geflügelfleisch gehört weltweit zu den Gewinnern auf dem Markt für tierisches Protein. Während der Verbrauch von Rind- und Schweinefleisch nur langsam wächst oder in einzelnen Regionen sogar sinkt, legt Geflügel weiter zu. Doch das Wachstum birgt Risiken: Steigende Produktionsmengen, ein intensiver internationaler Wettbewerb und hohe Kosten könnten die Geflügelmärkte bereits 2026 und 2027 stärker unter Druck setzen.
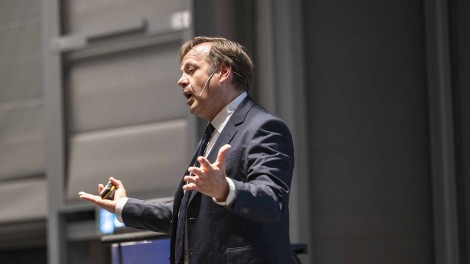
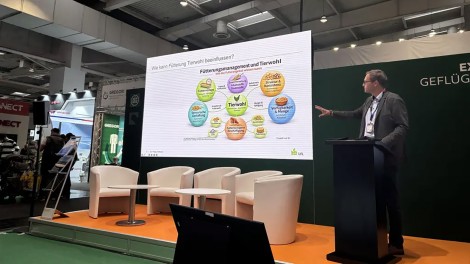
Diese Entwicklung erläuterte Nan-Dirk Mulder, Senior Global Specialist Animal Protein bei der Rabobank, auf der International Poultry Conference am 9. November 2026 in Hannover. Die Deutsche Landwirtschafts-Gesellschaft (DLG), der Zentralverband der Deutschen Geflügelwirtschaft (ZDG) und der European Poultry Club (EPC) hatten die Konferenz im Vorfeld der EuroTier organisiert.
Unter dem Titel „Poultry’s Protein Moment“ zeigte Mulder, welche Wachstumschancen die Geflügelwirtschaft in den kommenden Jahren hat, wo neue Produktionskapazitäten entstehen und warum gerade europäische Geflügelhalter ihre Wettbewerbsfähigkeit im Blick behalten müssen.
Weltweiter Geflügelverbrauch wächst deutlich stärker als bei Rind und Schwein
Nach Einschätzung der Rabobank wird die weltweite Geflügelwirtschaft zwischen 2025 und 2035 jährlich um 2 bis 2,5 % wachsen. Bei Rind- und Schweinefleisch erwartet die Bank dagegen Wachstumsraten von weniger als 1 % pro Jahr. Für die nähere Zukunft rechnet Mulder sogar mit einem jährlichen Wachstum des Geflügelverbrauchs von rund 3,1 %. Damit bleibt Geflügel die am stärksten wachsende Kategorie unter den wichtigen tierischen Proteinquellen.
Die zusätzliche Nachfrage entsteht allerdings nicht gleichmäßig auf allen Kontinenten. Rund die Hälfte des weltweiten Wachstums entfällt nach Mulders Prognose auf Ostasien. Weitere 20 % erwartet er jeweils in Lateinamerika sowie im Nahen Osten und Afrika. Die Industrieländer tragen dagegen nur etwa 10 % zum zusätzlichen Verbrauch bei.
Eine wichtige Rolle spielt dabei die wirtschaftliche Entwicklung. Mit steigenden Einkommen verändert sich das Ernährungsverhalten. Während Menschen mit geringen Einkommen vor allem auf die ausreichende Versorgung mit Lebensmitteln achten, gewinnen bei höherem Wohlstand zunächst Qualität und Vielfalt an Bedeutung. In wohlhabenden Märkten rücken schließlich Umweltwirkungen, Tierwohl und alternative Proteinquellen stärker in den Mittelpunkt.
Für die Geflügelwirtschaft bedeutet das: Die Anforderungen der Verbraucher unterscheiden sich je nach Markt erheblich. Während in vielen Schwellenländern vor allem die Nachfrage nach bezahlbarem tierischem Protein steigt, müssen sich Unternehmen in Europa zunehmend mit höheren Tierwohlstandards und Umweltanforderungen auseinandersetzen.
EU-Geflügelproduktion könnte bis 2032 um mehr als 2 Mio. t wachsen
Auch in Europa bleibt Geflügelfleisch auf Wachstumskurs. Die Rabobank erwartet, dass die Nachfrage innerhalb der EU jährlich um rund 2 % steigt. Gleichzeitig dürfte der Verbrauch von Rind- und Schweinefleisch zurückgehen.
Für 2026 prognostiziert Mulder einen Anstieg der europäischen Geflügelproduktion um 3 bis 4 %. Bis 2032 könnte die EU zwischen 2 und 2,2 Mio. t mehr Geflügelfleisch produzieren als bisher.
Allerdings wird dieses Wachstum nach seiner Einschätzung nicht gleichmäßig über Europa verteilt sein. Vor allem Süd- und Osteuropa dürften ihre Produktion ausbauen.
In Nordwesteuropa begrenzen dagegen hohe Produktionskosten, knappe Erweiterungsmöglichkeiten und strengere Anforderungen an die Tierhaltung das Wachstum. Hinzu kommt der Umbau zu weniger intensiven Haltungssystemen.
Mulder erwartet deshalb, dass sich Produktionskapazitäten innerhalb Europas weiter verlagern könnten. Für deutsche Geflügelhalter bedeutet dies, dass sie sich auf einen stärkeren Wettbewerb mit Erzeugern aus anderen EU-Mitgliedstaaten einstellen müssen.
Geflügelfleisch aus Brasilien und der Ukraine deutlich günstiger
Wie groß die Unterschiede bei den Produktionskosten sind, verdeutlichte Mulder anhand eines internationalen Vergleichs.
Demnach liegt das Kostenniveau für verarbeitetes Hähnchenfleisch aus Brasilien rund 25 bis 30 % unter dem spanischen Niveau. In der Ukraine betragen die Kostenvorteile gegenüber Spanien etwa 20 bis 25 %. Dänemark und Schweden liegen dagegen rund 7 bis 9 % über dem spanischen Kostenniveau.
Diese Unterschiede beeinflussen, welche Länder ihre Geflügelproduktion künftig wirtschaftlich ausbauen können. Besonders kostengünstige Produktionsstandorte könnten vom wachsenden europäischen Markt profitieren.
Eine wichtige Rolle spielt dabei auch die Ukraine. Sollte sich das Land wirtschaftlich und handelspolitisch enger an die EU anbinden, könnte es nach Einschätzung der Rabobank zu einem der kostengünstigsten Geflügelfleischerzeuger für den europäischen Markt werden. Damit dürfte der Wettbewerbsdruck auf Produzenten in Ländern mit höheren Kosten weiter steigen.
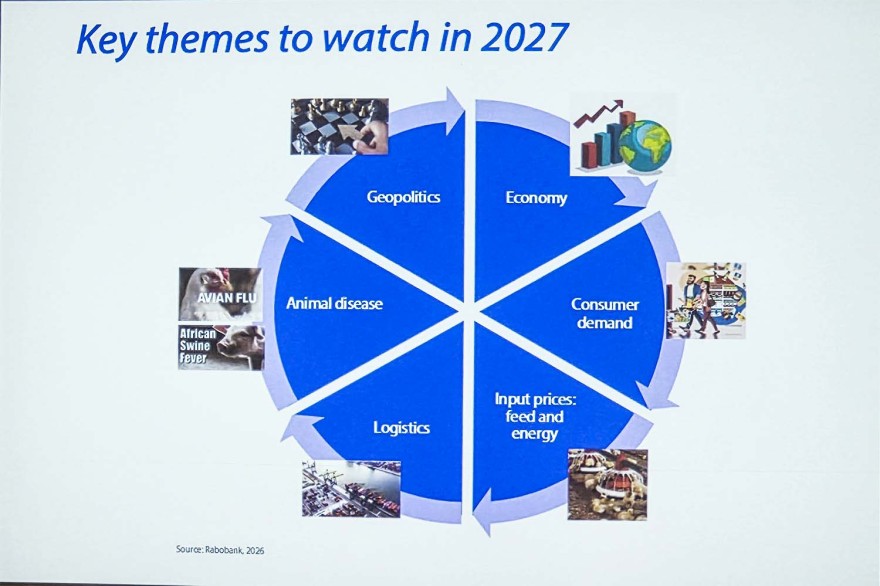
Vogelgrippe, Newcastle-Krankheit, schwankende Futter- und Energiepreise sowie hohe Lagerbestände, Arbeitskräftemangel und geopolitische Spannungen stellen die Geflügelwirtschaft vor große Herausforderungen.
Höhere Tierwohlstandards verteuern die Geflügelproduktion deutlich
Eine zusätzliche Herausforderung sieht Mulder in den steigenden Anforderungen an das Tierwohl. Derzeit entfallen nach seinen Angaben rund 7 % der europäischen Geflügelproduktion auf langsam wachsende Masthähnchenrassen.
Eine stärkere Umstellung auf Haltungssysteme mit höheren Tierwohlstandards könnte die Produktionskosten erheblich erhöhen. Mulder bezifferte den möglichen Kostenanstieg auf 30 bis 40 %.
Zugleich könnte sich der CO₂-Fußabdruck der Produktion um rund 25 % erhöhen. Hintergrund ist unter anderem, dass langsam wachsende Tiere mehr Zeit bis zur Schlachtreife benötigen und dadurch mehr Ressourcen beanspruchen können. Damit entsteht ein Zielkonflikt zwischen Tierwohl, Wirtschaftlichkeit und Klimaschutz. Für die europäische Geflügelwirtschaft stellt sich deshalb die Frage, wie sie höhere Tierwohlanforderungen erfüllen und gleichzeitig gegenüber kostengünstigeren Anbietern wettbewerbsfähig bleiben kann.
Geflügelfleischimporte aus Brasilien steigen kräftig
Neben den Produktionskosten beeinflusst der internationale Handel die Entwicklung des europäischen Geflügelmarktes. Brasilien gewinnt nach der Aufhebung des Importstopps wieder an Bedeutung. Nach Angaben der Rabobank stiegen die EU-Geflügelfleischimporte aus Brasilien zwischen Januar und August 2026 um 59 %.
Hinzu kommt das Handelsabkommen zwischen der EU und den Mercosur-Staaten. Es sieht eine Geflügelfleischquote von 180.000 Tonnen vor. Für europäische Geflügelhalter wächst damit die Konkurrenz durch Anbieter, die zu deutlich niedrigeren Kosten produzieren können.
Auch die Ukraine könnte künftig eine größere Rolle spielen. Ihre vergleichsweise günstigen Produktionsbedingungen machen das Land nach Mulders Einschätzung zu einem wichtigen potenziellen Wettbewerber. Wie stark sich die Handelsströme verändern, hängt allerdings auch von politischen Entscheidungen, Handelsvereinbarungen und der weiteren geopolitischen Entwicklung ab.
Rabobank warnt vor Überproduktion auf dem Geflügelmarkt
Trotz der guten langfristigen Wachstumsaussichten erwartet Mulder für 2026 und 2027 volatilere Geflügelmärkte.
Ein zentrales Risiko ist das mögliche Überangebot. Wenn Unternehmen ihre Produktionskapazitäten schneller ausbauen, als die Nachfrage wächst, können die Preise unter Druck geraten. Hinzu kommen hohe Lagerbestände, schwankende Handelsströme und steigende Betriebsmittelkosten.
Besonders die Futter- und Energiepreise bleiben wichtige Unsicherheitsfaktoren. Auch der Arbeitskräftemangel kann die Produktionskosten erhöhen und den Ausbau der Geflügelwirtschaft begrenzen.
Weitere Risiken gehen von Tierseuchen aus. Mulder nannte insbesondere die hochpathogene Aviäre Influenza (HPAI) und die Newcastle-Krankheit (ND). Beide können erhebliche wirtschaftliche Schäden verursachen und den internationalen Handel beeinträchtigen.
Geopolitische Spannungen und kurzfristige Veränderungen der Handelsbedingungen erschweren zusätzlich die Planung.
Mulders Botschaft: Eine steigende Nachfrage allein garantiert keine auskömmlichen Erzeugerpreise. Entscheidend ist, dass die Branche ihre Produktion an die tatsächliche Marktentwicklung anpasst.
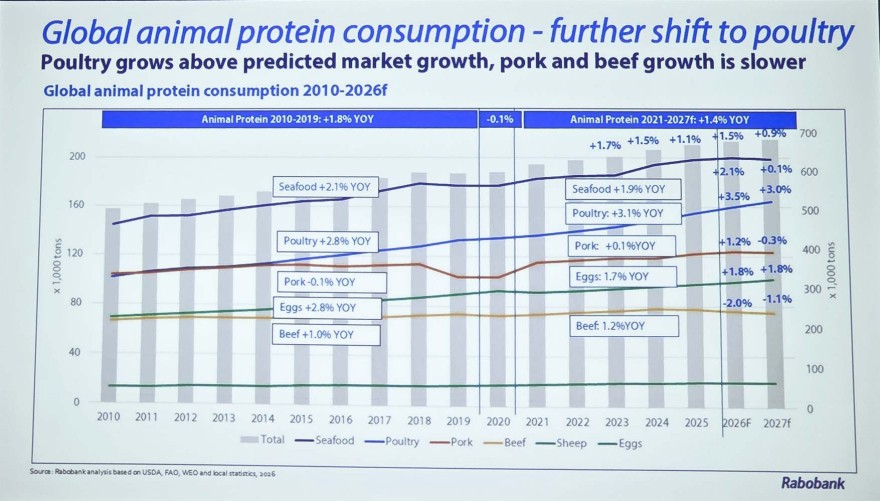
Der Verbrauch an tierischem Protein wächst langsam, Geflügel aber stärker als Schweine- und Rindfleisch. Die Prognose errechnet für Geflügel ein Plus von 3,1 % pro Jahr.
Geflügelbranche: Mehr Übernahmen und stärkere Integration erwartet
Parallel zum Marktwachstum erwartet die Rabobank einen weiteren Strukturwandel in der europäischen Geflügelwirtschaft. Für 2026 und 2027 sind nach Mulders Angaben 33 Unternehmensübernahmen innerhalb der EU geplant.
Die Branche dürfte sich damit weiter konsolidieren. Größere Unternehmen und stärker integrierte Wertschöpfungsketten gewinnen an Bedeutung. Mulder geht davon aus, dass die Geflügelwirtschaft künftig stärker auf Wertschöpfung, Digitalisierung und eine enge Abstimmung zwischen den einzelnen Produktionsstufen setzt.
Vertikal integrierte Unternehmen können beispielsweise Futterbeschaffung, Tierproduktion, Schlachtung und Vermarktung besser aufeinander abstimmen. Das kann helfen, Kosten zu kontrollieren und schneller auf Veränderungen am Markt zu reagieren. Auch die Digitalisierung dürfte dabei eine zunehmend wichtige Rolle spielen.
Was bedeutet die Entwicklung für deutsche Geflügelhalter?
Für deutsche Geflügelhalter ergeben sich aus Mulders Prognosen sowohl Chancen als auch Risiken. Die langfristig steigende Nachfrage bietet grundsätzlich gute Absatzperspektiven. Gleichzeitig dürften die Anforderungen an Wirtschaftlichkeit, Tierwohl und Ressourceneffizienz weiter wachsen.
Besonders wichtig wird es, die Produktionskosten im Griff zu behalten. Dazu gehören eine gute Futterverwertung, ein effizienter Energieeinsatz und eine sorgfältige Beschaffung von Betriebsmitteln.
Auch die Flexibilität gewinnt an Bedeutung. Betriebe und Unternehmen müssen auf veränderte Marktbedingungen, steigende Kosten und mögliche Tierseuchenausbrüche reagieren können. Mulder warnte deshalb davor, die Produktionskapazitäten allein aufgrund positiver Nachfrageprognosen zu stark auszubauen.
Sein Fazit: Geflügelfleisch bleibt weltweit die wachstumsstärkste wichtige tierische Proteinquelle. Wirtschaftlich erfolgreich werden jedoch vor allem diejenigen Unternehmen sein, die ihr Angebot kontrolliert ausbauen, effizient produzieren und sich flexibel auf veränderte Marktbedingungen einstellen.
Geflügelnews / Cordula Möbius
Bild:
© Timo Jaworr, Cordula Möbius
Quelle:
DLG
 Geflügel-Wiki













Reagieren
Geflügelnews lädt Sie ein, auf Artikel zu reagieren und schätzt Reaktionen mit Inhalt. Die Redaktion behält sich das Recht vor, beleidigende oder kommerziell motivierte Reaktionen ohne Angabe von Gründen zu entfernen.